Le principe en une phrase
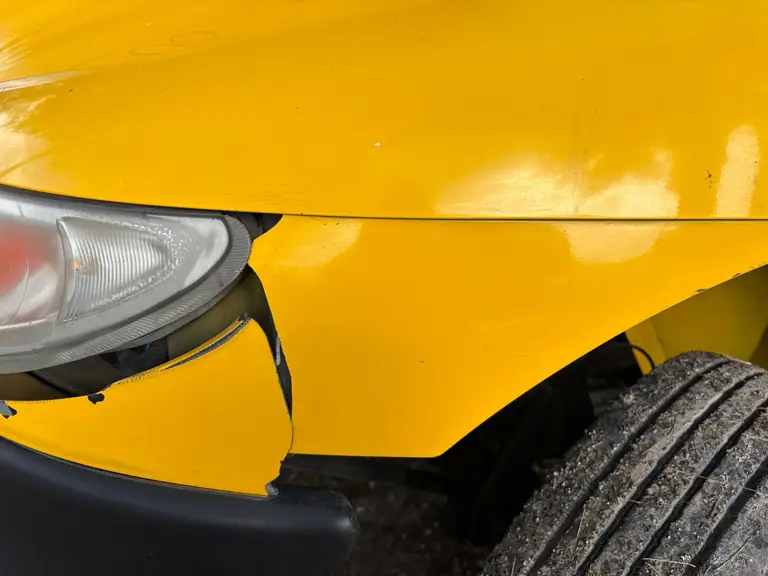
Une réparation de carrosserie après un accident coûte presque toujours plus de mille euros, franchise comprise — sur un devis type avec main-d'œuvre, peinture et remplacement d'un pare-chocs, on dépasse fréquemment 2 000 €. Ce montant ne disparaît pas comme par magie : il est simplement pris en charge ailleurs que dans votre poche, par deux mécanismes juridiques distincts qui se cumulent. Le premier fait payer l'assureur directement à l'atelier, sans passer par votre compte bancaire. Le second fait que l'atelier renonce lui-même au montant de votre franchise. Cet article détaille les deux, étape par étape, avec les articles de loi qui les rendent possibles et les cas où le mécanisme ne s'applique pas.
Étape 1 — La déclaration et l'expertise
Tout commence par votre déclaration de sinistre auprès de votre assureur, dans les délais prévus par votre contrat : généralement cinq jours ouvrés pour un accident, deux jours ouvrés en cas de vol ou de vandalisme. Passé ce délai, l'assureur peut refuser la prise en charge — c'est la seule étape du processus où le calendrier dépend entièrement de vous, donc autant la traiter en priorité, idéalement le jour même du sinistre.
L'assureur mandate ensuite un expert, ou accepte un chiffrage sur photos selon la nature et le montant des dégâts — beaucoup de compagnies valident aujourd'hui les petits sinistres (moins de 1 600 € environ) sur devis et photos, sans déplacement d'expert, ce qui raccourcit sensiblement les délais. Pour les dossiers plus lourds, un expert automobile se déplace physiquement, généralement chez le réparateur, pour valider le chiffrage avant travaux.
C'est à ce stade que la plupart des automobilistes pensent devoir choisir entre deux options : le garage partenaire recommandé par leur assureur, ou une avance de frais dans un garage indépendant suivie d'un remboursement plusieurs semaines plus tard. Il existe en réalité une troisième voie, qui ne sacrifie ni la liberté de choix ni la trésorerie.
Et si l'expertise vous semble sous-évaluée ?
L'expert mandaté par l'assureur travaille pour le compte de la compagnie, pas pour vous. Si son chiffrage paraît insuffisant au regard des dégâts réels — un choc qui révèle des dommages supplémentaires une fois le pare-chocs déposé, par exemple — vous pouvez demander une contre-expertise. Dans la pratique, ce point se règle presque toujours directement entre l'atelier et l'expert : c'est l'un des intérêts de confier le dossier à un réparateur habitué à ces échanges plutôt que de les gérer seul.
Étape 2 — La cession de créance : ce qui supprime l'avance de frais
La cession de créance est un document par lequel vous transférez à l'atelier votre droit à percevoir l'indemnité d'assurance, à hauteur du montant de la réparation. Concrètement, l'assureur ne vous verse plus rien : il règle directement le garage, sur la base du devis qu'il a validé. Vous ne recevez aucun virement à faire suivre, vous n'avancez aucune somme sur votre carte bancaire, et vous n'attendez pas les trois à six semaines que prend souvent un remboursement classique après restitution du véhicule.
En pratique, la signature tient en une page : vous autorisez l'assureur à régler l'atelier à votre place, pour le montant exact validé par l'expertise — ni plus, ni moins. Ce document s'ajoute à l'ordre de réparation classique ; il ne remplace aucune formalité, il en supprime une seule : celle de faire l'avance.
Ce mécanisme est encadré par l'article L211-5-2 du Code des assurances, qui prévoit que l'indemnité peut être versée directement au professionnel réparateur sur autorisation de l'assuré. Il est parfaitement légal, à condition d'être formalisé par écrit et accepté par votre assureur — ce que l'atelier se charge de faire à votre place, avec les échanges administratifs qui vont avec.
Étape 3 — La franchise prise en charge par l'atelier
La cession de créance règle le coût de la réparation auprès de l'assureur, mais il reste en principe la franchise prévue à votre contrat — souvent entre 150 € et 600 €, parfois davantage sur les véhicules récents ou pour les jeunes conducteurs. C'est le deuxième mécanisme, distinct du premier : chez Carrosserie 0 Euro, ce montant est assumé par l'atelier sous forme de remise commerciale, directement visible sur la facture plutôt que dissimulé dans un devis gonflé. Voir le détail chiffré, avec un exemple de devis complet, sur la page franchise offerte.
Sur un devis type — main-d'œuvre carrosserie autour de 900 €, deux éléments à repeindre autour de 600 €, un pare-chocs à remplacer autour de 450 € et une franchise contractuelle de 450 € — le total à charge de l'automobiliste dépasserait 2 400 € dans un garage classique payé directement par le client. Avec la cession de créance et la franchise offerte cumulées, ce montant retombe à 0 €.
Ce n'est ni une astuce ni une zone grise. La réparation facturée à l'assureur et la remise sur franchise apparaissent toutes les deux, séparément et clairement, dans les documents de votre dossier : ordre de réparation, cession de créance et facture finale mentionnent les montants réels. Rien n'est dissimulé à votre compagnie d'assurance : le mécanisme repose sur deux articles de loi que n'importe quel assureur connaît, et le modèle économique de l'atelier tient sur le volume de dossiers traités, pas sur un tour de passe-passe comptable.
D'où vient l'argent, concrètement ?
Deux flux financiers distincts, qu'il vaut mieux ne pas confondre. Le premier flux, le plus gros, vient de votre assureur : c'est l'indemnité normale à laquelle votre contrat vous donne droit, simplement redirigée vers l'atelier au lieu de transiter par votre compte. Vous ne payez rien de plus, l'assureur ne paie rien de plus non plus — il règle exactement ce qu'il aurait réglé de toute façon, juste à un autre destinataire. Le second flux, plus petit, vient de l'atelier lui-même : la franchise est une créance que l'atelier détient normalement sur vous, et qu'il choisit de ne pas encaisser, en remise commerciale. Ce choix se justifie par le volume de dossiers apportés par ce type d'offre, exactement comme un professionnel peut consentir une remise pour capter davantage de clientèle.
Qui peut réellement en bénéficier ?
La condition de base est simple : votre sinistre doit être couvert par une garantie mobilisable de votre contrat (dommages tous accidents, garantie tiers collision, bris de glace, événements climatiques pour la grêle, ou responsabilité du tiers identifié dans un accident). Sans garantie mobilisable — un choc sans tiers identifié sur un contrat au tiers simple, par exemple, ou un sinistre couvert uniquement par la garantie responsabilité civile — il n'y a pas d'indemnisation d'assurance, donc pas de cession de créance possible. Dans ce cas précis, seule une remise directe sur facture reste envisageable, à discuter au cas par cas avec l'atelier.
Pour le reste — type de véhicule, assureur, responsabilité ou non dans l'accident — la procédure ne change pas : chocs, rayures profondes, éléments enfoncés, pare-chocs fissurés, impacts de grêle traités en débosselage sans peinture quand la peinture est intacte, ou en réparation classique avec redressage et carrosserie et peinture dans les autres cas. Un pare-brise fissuré relève d'une autre garantie et d'une autre procédure : voir pare-brise et vitrage.
Ce que la loi Hamon change concrètement
La loi Hamon du 17 mars 2014 (article L211-5-1 du Code des assurances) impose à votre assureur de vous informer, au moment de la déclaration de sinistre, que vous choisissez librement votre réparateur. Il peut vous recommander un garage agréé de son réseau, avec parfois des arguments insistants sur la rapidité de traitement ou une garantie allongée sur les pièces ; il ne peut pas vous l'imposer, et votre indemnisation ne peut en aucun cas être réduite parce que vous avez fait un autre choix. Le sinistre reste couvert dans les mêmes termes contractuels, point final.
C'est ce droit, précisément, qui rend possible de confier son véhicule à l'atelier de son choix plutôt qu'au réseau agréé de l'assureur — y compris pour une prise en charge à 0 €. Le détail complet, textes de loi à l'appui, est sur la page vos droits.
Pas à pas : de la déclaration à la voiture réparée
- Vous envoyez vos photos sur WhatsApp, avec le type de sinistre et, idéalement, votre compagnie d'assurance. Une première estimation arrive rapidement, avant même toute expertise formelle.
- Vous déclarez le sinistre à votre assureur dans les délais contractuels ; nous pouvons vous guider sur la formulation si besoin.
- L'expertise a lieu — sur photos ou en atelier selon le montant — et valide le devis définitif.
- Vous signez la cession de créance et l'ordre de réparation : deux documents, quelques minutes.
- La réparation est réalisée, avec un véhicule de prêt si besoin pendant l'immobilisation.
- Vous récupérez votre véhicule sans avoir rien réglé : l'assureur a payé l'atelier pour la réparation, l'atelier a absorbé la franchise.
Les limites à connaître
- Sans garantie mobilisable, il n'y a pas d'indemnisation à céder — le mécanisme de cession de créance ne s'applique pas, seule une remise directe reste envisageable.
- Si vous êtes responsable de l'accident, la déclaration peut jouer sur votre bonus-malus : cela relève de votre contrat d'assurance, pas de la facture de l'atelier, et ce paramètre ne change pas selon le réparateur choisi.
- La prise en charge suppose que la réparation soit confiée à l'atelier qui établit le devis — elle ne s'applique pas rétroactivement à des travaux déjà réalisés ou déjà payés ailleurs.
- Un désaccord persistant avec l'expert sur le montant des dégâts peut retarder la signature de la cession de créance ; c'est rare, mais mieux vaut le savoir avant de fixer une date d'immobilisation du véhicule.