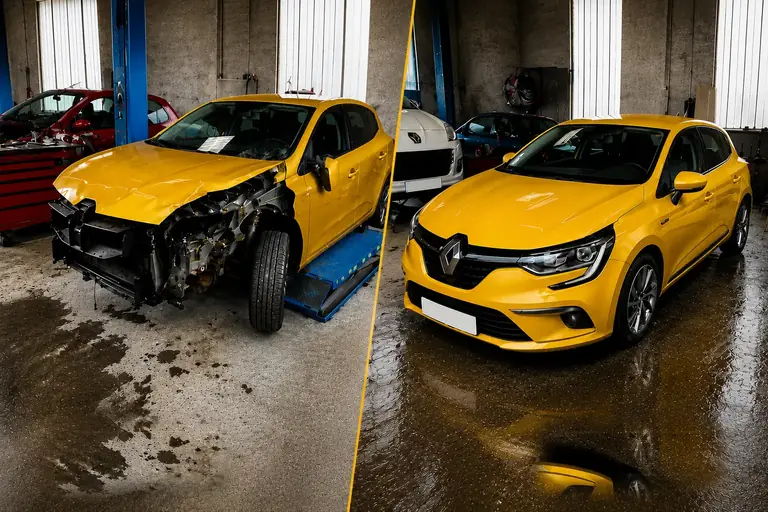
Le réflexe à éviter
Après un accident, l'assureur appelle souvent en premier, et propose spontanément un garage partenaire de son réseau agréé. Le réflexe naturel est d'accepter sans y réfléchir : c'est plus simple, ça semble aller plus vite, et on suppose que ce garage est forcément le meilleur choix puisque l'assureur le recommande. Ce raisonnement n'est pas faux dans tous les cas — certains garages agréés font un travail très correct — mais il fait l'impasse sur un point essentiel : vous n'êtes jamais obligé d'accepter ce choix, et ce choix peut avoir des conséquences concrètes sur les délais, le véhicule de prêt et l'avance de frais. Cet article détaille vos droits, les critères qui comptent vraiment, et les questions à poser avant de signer quoi que ce soit.
Ce que dit la loi
L'article L211-5-1 du Code des assurances, issu de la loi Hamon de 2014, impose à votre assureur de vous informer, au moment de la déclaration de sinistre, que vous êtes libre de choisir le professionnel qui répare votre véhicule. Il peut vous recommander un garage partenaire, avec parfois des arguments sur la rapidité du traitement ou une garantie allongée sur les pièces ; il ne peut ni vous l'imposer, ni réduire votre indemnisation parce que vous avez choisi un autre atelier. Le détail complet, textes à l'appui, est sur la page vos droits.
Et l'article L211-5-2, dans tout ça ?
Ce deuxième article prévoit que l'indemnité peut être versée directement au réparateur, sur votre autorisation — c'est le fondement juridique de la cession de créance, qui vous évite d'avancer les frais quel que soit l'atelier choisi, agréé ou non par votre assureur. Autrement dit, le libre choix du réparateur (L211-5-1) et le paiement direct au réparateur (L211-5-2) sont deux droits distincts mais complémentaires : le premier vous protège dans le choix, le second vous protège dans le porte-monnaie. Voir le détail sur comment fonctionne la prise en charge.
Les critères pour bien choisir
- La transparence du devis. Un devis clair détaille la main-d'œuvre, les pièces et, le cas échéant, la franchise — pas un montant global impossible à vérifier. Un devis type sérieux distingue chaque poste : main-d'œuvre, peinture, pièces remplacées.
- La gestion administrative du dossier. Un bon atelier prend en charge la déclaration, les échanges avec l'expert et la facturation à l'assureur, plutôt que de vous laisser seul face à la paperasse pendant que vous gérez déjà l'immobilisation du véhicule.
- Le véhicule de prêt. Une immobilisation de plusieurs jours, parfois plus d'une semaine sur un dossier lourd, a un coût réel en mobilité : savoir si un véhicule de remplacement est proposé, et à quelles conditions, change beaucoup la décision.
- Les délais annoncés. Un professionnel sérieux donne une durée estimée de réparation avant l'entrée du véhicule en atelier, pas une promesse vague de type "ce sera rapide".
- L'absence d'avance de frais. Si le sinistre est couvert par votre assurance, un atelier qui pratique la cession de créance vous évite d'avancer de l'argent, sans attendre un remboursement de plusieurs semaines.
- La spécialisation sur votre type de dommage. Un atelier qui pratique aussi bien le débosselage sans peinture que la carrosserie-peinture classique peut orienter vers la solution la plus rapide et la moins invasive selon le type d'impact, plutôt que de proposer systématiquement la réparation la plus lourde.
Réseau agréé ou atelier indépendant : ce qui change vraiment
Un garage agréé par votre assureur bénéficie souvent d'un circuit de validation accéléré avec la compagnie, ce qui peut jouer sur les délais d'expertise. En contrepartie, il travaille pour un volume de dossiers apportés par l'assureur, avec des grilles tarifaires parfois négociées en amont — pas toujours dans l'intérêt exclusif de l'automobiliste. Un atelier indépendant n'a pas cet accès privilégié au circuit de validation, mais reste tenu aux mêmes obligations légales envers vous, et n'a pas de raison de privilégier les intérêts de l'assureur sur les vôtres puisque sa relation contractuelle est avec vous, pas avec la compagnie. Aucun des deux modèles n'est intrinsèquement meilleur : les critères ci-dessus (devis, gestion du dossier, véhicule de prêt, délais, avance de frais) restent le bon filtre, quel que soit le statut de l'atelier.
Les questions à poser avant de confier son véhicule
- Le devis final sera-t-il communiqué avant le début des travaux, avec le détail des pièces et de la main-d'œuvre ?
- Qui gère la déclaration et les échanges avec l'expert de l'assurance : moi, ou l'atelier ?
- Un véhicule de prêt est-il disponible pendant la durée de l'immobilisation, et à quelles conditions ?
- Quelle est la durée estimée des travaux pour ce type de dommage ?
- Devrai-je avancer une somme, même partielle, avant la fin de la réparation ?
- Si le chiffrage de l'expert me semble insuffisant, qui porte la demande de contre-expertise ?
Un atelier qui répond clairement à ces six questions, avant même que vous n'ayez signé quoi que ce soit, mérite votre confiance bien plus qu'une promesse de rapidité non détaillée. À l'inverse, une réponse évasive sur l'une d'entre elles — en particulier l'avance de frais ou le véhicule de prêt — mérite d'être creusée avant de vous engager.
Ce qui doit vous alerter
- Un devis flou, donné oralement, sans détail des pièces et de la main-d'œuvre, ou un montant global qui varie selon l'interlocuteur.
- Une pression pour signer immédiatement, sans laisser le temps de comparer ou de poser des questions.
- Un discours qui laisse entendre que vous seriez "moins bien remboursé" ou "moins bien garanti" hors du réseau de l'assureur — c'est inexact tant que le sinistre reste couvert dans les mêmes termes contractuels.
- Aucune réponse claire sur la gestion du dossier, le véhicule de prêt, ou les délais.
- Une insistance répétée après un premier refus de votre part — le choix vous appartient, un seul rappel informatif est légitime, l'insistance ne l'est plus.
Si on vous met la pression. Notez le nom de votre interlocuteur et demandez que le refus vous soit confirmé par écrit, en citant l'article du contrat concerné. Dans la quasi-totalité des cas, la conversation s'arrête là. Vous pouvez ensuite saisir le service réclamations de votre assureur puis, si nécessaire, le médiateur de l'assurance — une démarche gratuite, accessible dès lors que le service réclamations n'a pas répondu ou n'a pas satisfait votre demande dans un délai raisonnable.
Et si vous avez déjà commencé une démarche avec le garage partenaire ?
Rien n'est figé tant que la réparation n'a pas commencé. Vous pouvez avoir accepté un premier rendez-vous chez le garage partenaire de votre assureur, puis changer d'avis en découvrant un atelier qui répond mieux à vos critères — le libre choix du réparateur vaut à tout moment de la procédure, pas seulement au moment de la déclaration initiale. Il suffit d'en informer votre assureur, qui doit simplement rediriger le dossier vers le nouvel atelier choisi.
Comment se passe la prise en charge chez Carrosserie 0 Euro
Vous envoyez vos photos sur WhatsApp, nous vous donnons une première estimation sans rendez-vous ni formulaire à remplir. Si votre sinistre est couvert, nous gérons la déclaration, les échanges avec l'expert et la facturation directe à votre assureur par cession de créance ; la franchise prévue à votre contrat est prise en charge par l'atelier en remise commerciale. Un véhicule de prêt est proposé pendant l'immobilisation, selon disponibilité. Vous restez décisionnaire du choix de votre réparateur du début à la fin — c'est précisément ce que la loi vous garantit, et c'est ce sur quoi repose l'ensemble de notre modèle.