Une rayure sur la carrosserie fait partie des dommages les plus fréquents et les plus mal chiffrés : la même trace peut se faire disparaître en une heure de polissage ou demander de repeindre deux éléments. Tout dépend de sa profondeur, de l'endroit où elle se trouve et de la façon dont elle est arrivée. Ce dernier point décide aussi de la question qui suit immédiatement : faut-il déclarer la rayure à l'assurance, ou payer soi-même ?
Vernis, base, apprêt, tôle : quatre profondeurs, quatre réparations
Une peinture automobile est un empilement de couches : le vernis transparent en surface, la base qui porte la teinte, l'apprêt en dessous, puis le métal ou le plastique. La réparation dépend de la dernière couche atteinte.
- Rayure dans le vernis : trace fine, blanchâtre, souvent visible seulement sous certains angles. Le polissage retire une très fine épaisseur de vernis jusqu'au fond de la rayure. Pas de peinture, pas de raccord de teinte.
- Rayure dans la base : la couleur est entamée, mais l'apprêt n'apparaît pas. Une retouche localisée peut suffire sur une petite zone ; au-delà, l'élément se reprend en peinture.
- Rayure jusqu'à l'apprêt : on voit une couche grise ou blanche sous la teinte. La réparation passe par ponçage, apprêt, base et vernis sur l'élément, avec un raccord sur les éléments voisins pour que la teinte se fonde avec la peinture d'origine.
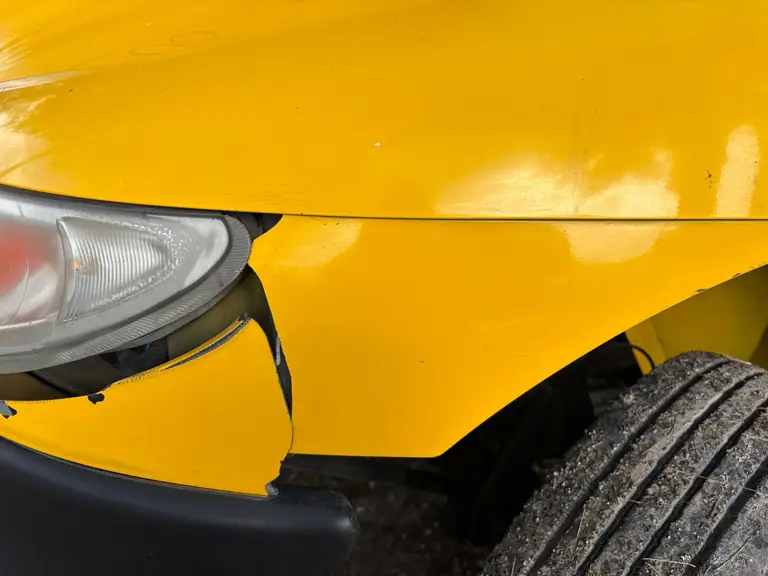
- Rayure jusqu'au métal, éventuellement avec un creux : le métal nu est exposé. Il faut traiter la zone, mastiquer si la tôle est marquée, puis repeindre. Si la tôle est enfoncée, un redressage précède la peinture.
Le test de l'ongle
Passez l'ongle perpendiculairement à la rayure. S'il glisse sans accrocher, la rayure est très probablement superficielle et relève du polissage. S'il accroche, la peinture est entamée et le polissage seul ne la fera pas disparaître : il faudra de la peinture. Le test ne remplace pas l'œil d'un carrossier, mais il évite d'acheter un produit « efface-rayures » pour une rayure qu'il ne peut pas traiter.
Efface-rayures et stylos de retouche : ce qu'ils font vraiment
Les produits vendus en grande surface agissent sur les deux premières couches seulement. Un efface-rayures est un polish abrasif : il retire une fine épaisseur de vernis, ce qui atténue une rayure superficielle, mais ne peut rien sur une rayure qui a traversé la couleur. Un stylo de retouche dépose une fine couche de peinture puis de vernis dans le sillon : il protège le métal d'un éclat ponctuel, mais la reprise reste visible de près, surtout sur une teinte métallisée. Sur une rayure longue ou profonde, ces solutions ne remplacent pas une reprise en atelier, et une retouche ratée demande ensuite un ponçage plus large.
Photographier une rayure pour un chiffrage à distance
Une rayure se voit mal en photo de face, en plein soleil. Prenez-la en lumière rasante, tôt le matin ou en fin de journée, en vous plaçant légèrement de côté, à hauteur de la carrosserie : le relief et la profondeur apparaissent. Ajoutez une vue d'ensemble à environ un mètre, qui montre sur combien d'éléments la rayure s'étend, et, si possible, une photo avec un objet de taille connue, une pièce de monnaie par exemple, pour donner l'échelle.
Prix indicatifs selon la profondeur
Les fourchettes ci-dessous sont celles publiées par des réseaux de garages. Elles sont indicatives et concernent un élément ; une rayure qui court sur une portière et une aile compte pour deux éléments.
| Rayure | Intervention | Fourchette indicative publiée |
|---|---|---|
| Légère | Polissage ou retouche | 100 à 150 € (réseau AD) |
| Rayures légères, 1 ou 2 éléments | Forfait rénovation et peinture, hors toit et capot | 199 € en moyenne, 250 € affichés (idgarages) |
| Importante | Ponçage, apprêt, peinture | 150 à 300 € (réseau AD) |
| Sur une portière | Reprise de l'élément | 100 à 200 € (réseau AD) |
Ces chiffres sont des repères nationaux et des forfaits d'appel. Trois facteurs les font monter sur un devis réel.
Ce qui fait monter la facture
- Le nombre d'éléments touchés. Une rayure le long du flanc touche souvent la portière avant, la portière arrière et l'aile : trois éléments à préparer et à peindre, plus les raccords.
- La teinte. Les peintures nacrées ou à effet sont plus longues à raccorder ; un réseau comme idgarages applique par exemple un supplément de 50 € pour une teinte nacrée sur son forfait.
- La région. Selon SRA, l'organisme qui compile les expertises automobiles, le coût des ingrédients de peinture est le plus élevé en Auvergne-Rhône-Alpes (indice 118,2) et en Région Sud (120,7), pour une moyenne nationale à 100. La main-d'œuvre carrosserie y est aussi au-dessus de la moyenne (107,6 et 112,8). Saint-Étienne et Marseille sont dans ces deux régions : les fourchettes nationales y sont plutôt basses.
Peut-on attendre avant de réparer ?
Une rayure dans le vernis peut attendre : elle est disgracieuse, pas dangereuse pour la carrosserie. Une rayure qui atteint le métal, en revanche, expose une tôle nue à l'humidité. La corrosion part de là et s'étend sous la peinture saine autour, ce qui transforme une retouche localisée en reprise d'élément. C'est le même raisonnement que pour la franchise : un dommage non traité finit souvent par coûter plus cher. Si vous devez attendre, faites au moins examiner la rayure pour savoir si le métal est à nu.
Déclarer la rayure à l'assurance : la règle de décision
La question n'est pas « est-ce couvert ? » mais « qui l'a faite, et quelle garantie s'applique ? ». Quatre cas couvrent presque toutes les rayures.
- Un autre conducteur, identifié (accrochage avec constat) : c'est sa responsabilité qui joue, même si vous êtes assuré au tiers. Votre assureur vous indemnise puis se retourne contre le sien. Pas de malus pour vous, et en règle générale pas de franchise. Déclarer est presque toujours la bonne décision.
- Un inconnu, sur un parking (portière, chariot, frottement, sans auteur identifié) : il faut une garantie dommages, celle des contrats tous risques. La franchise du contrat s'applique. En revanche, le barème légal du bonus-malus prévoit qu'un sinistre subi par un véhicule en stationnement, du fait d'un tiers non identifié, n'entraîne pas de majoration lorsque votre responsabilité n'est engagée à aucun titre.
- Un acte volontaire (rayure à la clé) : c'est du vandalisme, traité dans la partie suivante.
- Vous-même (pilier de parking, mur, haie) : seule une garantie dommages joue, avec franchise, et le coefficient bonus-malus est majoré de 25 %.
Le calcul, en deux comparaisons
Premièrement, comparez le devis à votre franchise, souvent comprise entre 150 € et 600 € selon les contrats : si le devis ne la dépasse pas, une déclaration ne rapporte rien, puisque l'assureur ne verse aucune indemnité. Deuxièmement, si vous êtes responsable, comparez ce que l'assurance paierait au surcoût de cotisation : la majoration de 25 % s'applique à l'échéance suivante, puis le coefficient redescend de 5 % par an sans sinistre responsable, et un coefficient supérieur à 1 revient à 1 après deux années consécutives sans sinistre responsable.
Exemples indicatifs. Rayure de vernis sur une portière, devis de 150 €, franchise de 300 €, rayure faite par vous ou par un inconnu : inutile de déclarer, la franchise absorbe tout le devis et la réparation reste à votre charge. Si un tiers identifié en est responsable, la franchise ne s'applique en général pas et la déclaration a un sens. Rayure jusqu'au métal sur deux portières après un passage de parking, auteur inconnu, devis de 700 €, franchise de 300 €, contrat tous risques : l'assurance prend 400 €, il n'y a pas de majoration du coefficient dans ce cas, et la déclaration a un sens. Même rayure, mais faite par vous contre un pilier : l'assurance prend 400 € et votre coefficient est majoré de 25 % ; le calcul dépend alors de votre cotisation.
Chez Carrosserie 0 Euro, lorsque le sinistre est couvert et que l'assureur indemnise la réparation, la franchise est prise en charge par l'atelier : vous n'avez rien à régler. La première comparaison reste valable : si la franchise s'applique et que le devis ne la dépasse pas, l'assureur ne verse rien, il n'y a pas d'indemnité à céder et la prise en charge à 0 € ne s'applique pas. La seconde reste vraie, car le bonus-malus dépend de votre contrat et non de l'atelier. Envoyez vos photos avant de déclarer : nous vous disons si la déclaration est pertinente, et si elle ne l'est pas.
Rayure volontaire : les démarches en cas de vandalisme
Une rayure faite volontairement, à la clé ou avec un objet métallique, relève du vandalisme. La démarche diffère sur deux points.
- Portez plainte au commissariat ou à la gendarmerie, avec vos photos. Votre assureur vous demandera le récépissé.
- Déclarez le sinistre dans le délai de votre contrat. La loi fixe un minimum de cinq jours ouvrés pour déclarer un sinistre (deux jours ouvrés pour un vol, ce qui ne concerne pas une rayure) ; certains contrats prévoient des délais propres pour le vandalisme, vérifiez le vôtre.
Côté garanties, le vandalisme est couvert par les contrats tous risques, et par certaines formules intermédiaires qui incluent une garantie vandalisme. Avec un contrat au tiers, il n'y a pas d'indemnisation, sauf si l'auteur est identifié et que son assurance prend en charge les dégâts. La franchise prévue pour cette garantie s'applique ; l'effet sur le bonus-malus dépend de votre contrat. Lorsque la voiture était stationnée et que l'auteur reste inconnu, le barème légal exclut la majoration dès lors que votre responsabilité n'est engagée à aucun titre.
Faire réparer une rayure chez Carrosserie 0 Euro
Envoyez sur WhatsApp, au 06 44 69 70 47, une photo de la rayure prise à environ un mètre, une autre de plus près en lumière rasante, une vue du véhicule de trois quarts, et le nom de votre assureur. Nous vous indiquons la profondeur probable, le nombre d'éléments à reprendre, et si votre contrat couvre le sinistre.
Une rayure profonde se traite en atelier par ponçage, apprêt, peinture au code teinte du constructeur et raccord sur les éléments voisins, comme toute réparation de carrosserie et peinture. Si le sinistre est couvert, la réparation est facturée directement à votre assureur par cession de créance, la franchise est prise en charge par l'atelier, et un véhicule de prêt est proposé selon disponibilité. Si la rayure n'est couverte par aucune garantie de votre contrat, il n'y a pas d'indemnité à céder : nous vous le disons avant toute intervention.
Si la rayure est accompagnée d'un enfoncement de tôle sans peinture abîmée, une autre technique peut s'appliquer : voir le débosselage sans peinture.