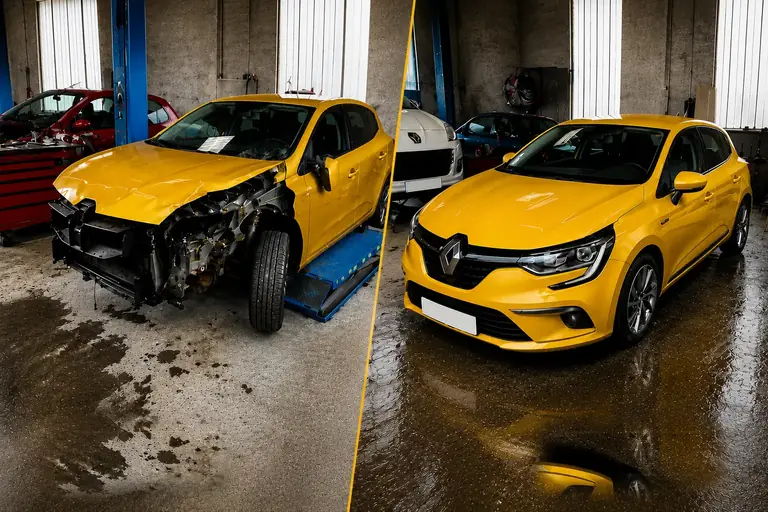
Un pare-chocs encaisse presque tous les petits chocs de la vie d'une voiture : la marche arrière contre un poteau, le trottoir trop haut, l'accrochage à l'arrêt au feu. Sur les voitures récentes, c'est une peau en plastique peinte, souvent percée pour des capteurs de stationnement ou un radar. Avant de demander un devis, trois questions décident de tout : le pare-chocs se répare-t-il ou faut-il le remplacer, combien cela coûte-t-il réellement, et qui paie selon votre situation d'assurance. Cet article y répond dans cet ordre, avec des repères chiffrés et leurs sources.
Rayé, fissuré, enfoncé, décroché : identifier le dommage
Le même mot, « pare-chocs abîmé », recouvre quatre situations très différentes en atelier. Les reconnaître vous permet de lire un devis et de savoir si la solution proposée est proportionnée.
- Rayé — la peinture est marquée mais le plastique n'est ni ouvert ni déformé. Si l'ongle n'accroche pas dans la rayure, elle reste en général dans le vernis ; s'il accroche ou si l'on voit le plastique gris ou noir, la peinture est traversée.
- Fissuré — le plastique est fendu, souvent en étoile autour du point d'impact ou le long d'une arête. Une fissure ne se « rebouche » pas avec de la peinture : elle se répare par l'intérieur, ou bien la pièce se remplace.
- Enfoncé — le pare-chocs a pris une forme creuse sans se rompre. Le plastique a une mémoire de forme : chauffé, il peut souvent être repoussé de l'intérieur, à condition que la peinture n'ait pas éclaté.
- Décroché — un côté pend ou bâille au niveau de l'aile ou du phare. Soit seuls les clips ont sauté (réparation rapide), soit les pattes de fixation moulées dans le pare-chocs, ou le support derrière, sont cassées.
Ce qu'il y a derrière le pare-chocs
Le pare-chocs visible n'est que la partie apparente. Derrière se trouvent un absorbeur (mousse ou nid d'abeille), une traverse métallique, et souvent des supports de capteurs. Un choc modéré qui laisse une simple fissure en surface peut avoir écrasé l'absorbeur ou tordu un support : c'est pour cela qu'un chiffrage sérieux se fait pare-chocs déposé, ou au moins avec une réserve écrite sur les dommages cachés : un choc est rarement isolé, il casse une fixation, décale un jeu, abîme la peinture d'un élément voisin. Un devis qui ne mentionne que la peinture du pare-chocs après un choc franc mérite une question.
Réparer ou remplacer : les règles de décision
La règle générale suivie par les carrossiers est simple : on répare tant que la pièce peut retrouver sa géométrie et ses fixations, on remplace quand elle est déchirée ou trop déformée. Notre page carrosserie et peinture le dit dans les mêmes termes. En pratique, cela donne les repères suivants.
- Rayure dans le vernis : polissage, sans peinture. C'est la seule intervention qui ne touche pas à la peinture d'origine.
- Rayure qui traverse la peinture, éraflure étendue : ponçage, apprêt, peinture et vernis du pare-chocs, pièce d'origine conservée.
- Enfoncement sans peinture éclatée : remise en forme à chaud par l'intérieur, puis peinture si la surface a marqué.
- Fissure courte, fixations intactes : réparation par l'intérieur (soudure plastique ou résine), mastic, puis peinture. Un repère souvent cité par les carrossiers : en dessous d'une quinzaine de centimètres de fissure, la réparation reste généralement plus économique ; au-delà de 20 à 30 cm, le remplacement devient le plus souvent plus raisonnable.
- Déchirure, morceau manquant, pattes de fixation arrachées : remplacement. Une patte cassée peut parfois être reconstituée, mais un pare-chocs qui ne tient plus correctement vibre, bâille et finit par se décrocher à nouveau.
Capteurs de stationnement et radar : le coût que l'on ne voit pas
Sur beaucoup de véhicules récents, le pare-chocs avant porte un radar (régulateur adaptatif, freinage d'urgence) et les deux pare-chocs portent des capteurs de stationnement. Deux conséquences concrètes. D'abord, la pièce neuve doit être la bonne référence, avec les bons perçages et supports. Ensuite, après un choc, une dépose ou une remise en peinture du bouclier, un contrôle et souvent un recalibrage des aides à la conduite sont nécessaires : un décalage de quelques millimètres suffit à fausser un capteur. Ce poste apparaît sur le devis à part ; il n'est pas un « supplément » mais une partie de la réparation. Un capteur abîmé seul peut en revanche se remplacer sans changer tout le pare-chocs, si la peau n'est pas fissurée.
Prix indicatifs : ce que publient les réseaux de garages
Il n'existe pas de tarif officiel : chaque atelier facture des heures de main-d'œuvre, des pièces et des ingrédients de peinture. Les fourchettes ci-dessous sont celles publiées par des réseaux de garages et des sites spécialisés ; elles sont indicatives, hors dommages cachés et hors recalibrage de capteurs.
| Dommage | Intervention | Fourchette indicative publiée |
|---|---|---|
| Rayure légère | Polissage ou retouche | 100 à 150 € (réseau AD) |
| Rayure importante | Ponçage, apprêt, peinture | 150 à 300 € (réseau AD) |
| Pare-chocs endommagé | Réparation et peinture | 200 à 400 € (réseau AD) |
| Fissure | Réparation par l'intérieur et peinture | 120 à 500 € (grille publiée par une carrosserie) |
| Pièce hors d'usage | Remplacement et peinture | 150 à 800 € (même grille) |
Ces écarts s'expliquent par la structure d'une facture de carrosserie. Selon SRA, l'organisme qui compile les expertises automobiles en France, les pièces représentent 52,1 % du coût d'une réparation après collision, la main-d'œuvre 37,4 % et les ingrédients de peinture 10,5 % (moyenne sur douze mois, communication de janvier 2026). Dès qu'un pare-chocs passe de « réparé » à « remplacé », la ligne pièces devient la plus lourde.
Loire et Bouches-du-Rhône : des tarifs horaires au-dessus de la moyenne
Les fourchettes nationales sous-estiment souvent la réalité locale. Les indices régionaux SRA (France entière = 100) placent le taux horaire moyen de main-d'œuvre carrosserie à 107,6 en Auvergne-Rhône-Alpes, région de Saint-Étienne, et à 112,8 en Région Sud, celle de Marseille. Pour les ingrédients de peinture, l'écart est plus marqué : 118,2 en Auvergne-Rhône-Alpes et 120,7 en Région Sud, les deux régions où ce poste est le plus cher selon SRA. Un pare-chocs à repeindre coûte donc, à travail égal, plutôt plus cher à Saint-Étienne ou à Marseille que la moyenne nationale.
La marque compte autant que le dommage
Le prix des pièces varie fortement d'un constructeur à l'autre. Dans l'indice 2025 de SRA (base 100 = moyenne des marques suivies, communication de janvier 2026), Dacia est à 83, Renault à 95, Peugeot à 96, Volkswagen à 104, Toyota à 105, Kia à 126 et Hyundai à 127. Concrètement, le même dommage, réparé par remplacement, ne produit pas du tout le même devis selon le véhicule : c'est pour cette raison qu'aucun atelier sérieux ne donne un prix ferme sans avoir vu le modèle et les photos.
Pare-chocs et assurance : qui paie, selon votre situation
Le coût de la réparation n'est qu'une moitié de la question. L'autre moitié, c'est la garantie qui s'applique. Quatre situations couvrent l'essentiel des cas.
- Un autre conducteur vous a heurté et il est identifié (constat rempli) : c'est votre propre assureur qui vous indemnise, puis il se retourne contre l'assureur adverse (convention IRSA entre assureurs). Votre contrat peut être un simple « tiers ». Vous n'êtes pas responsable : pas de malus, et en règle générale pas de franchise.
- Vous êtes responsable (marche arrière contre un poteau, accrochage de votre fait) : seule une garantie dommages, celle des contrats « tous risques », couvre votre propre véhicule. La franchise s'applique et le coefficient bonus-malus est majoré de 25 % (12,5 % si la responsabilité est partagée).
- Vous êtes responsable et assuré au tiers : l'assurance au tiers couvre les dommages que vous causez aux autres, pas ceux de votre voiture. La réparation est à votre charge.
- Pare-chocs abîmé sur un parking, auteur inconnu : là encore, il faut une garantie dommages. Bonne nouvelle : le barème légal du bonus-malus prévoit qu'un sinistre subi par un véhicule en stationnement, du fait d'un tiers non identifié, n'entraîne pas de majoration lorsque votre responsabilité n'est engagée à aucun titre. La franchise, elle, reste prévue par le contrat.
Pour un pare-chocs rayé volontairement, la situation relève du vandalisme : voir notre article sur les rayures de carrosserie et l'assurance, qui détaille les démarches.
Déclarer ou payer soi-même : la règle de calcul
Quand un pare-chocs se chiffre à quelques centaines d'euros, la tentation est de payer de sa poche. Ce n'est pas toujours le bon calcul, et ce n'est pas toujours le mauvais. La règle tient en deux comparaisons.
- Le devis est-il supérieur à votre franchise ? La franchise est le montant qui reste à votre charge sur un sinistre indemnisé ; elle se situe souvent entre 150 € et 600 € selon les contrats. Si le devis est inférieur ou égal à la franchise, déclarer ne vous rapporte rien : l'assureur ne verse aucune indemnité.
- Si vous êtes responsable, que coûte le malus ? La majoration de 25 % s'applique à votre coefficient à l'échéance suivante, puis le coefficient redescend de 5 % par année sans sinistre responsable ; après deux années consécutives sans sinistre responsable, un coefficient supérieur à 1 revient à 1. Exception utile : si votre coefficient est à 0,50 depuis au moins trois ans, le premier sinistre responsable n'entraîne pas de majoration.
Exemple indicatif, chiffres arrondis. Devis de pare-chocs : 600 €. Franchise au contrat : 300 €. Non responsable, tiers identifié : déclarer s'impose, il n'y a ni malus ni, en règle générale, de franchise. Responsable, coefficient 0,80, cotisation de 500 € par an : le coefficient passe à 1,00, soit environ 125 € de plus l'année suivante, puis l'écart se réduit d'année en année. Dans un garage classique, déclarer vous ferait économiser 300 € (devis moins franchise) contre un surcoût de cotisation étalé sur plusieurs années : le calcul se fait au cas par cas, avec votre propre cotisation.
Chez Carrosserie 0 Euro, lorsque le sinistre est couvert et que l'assureur indemnise la réparation, la franchise est prise en charge par l'atelier : vous n'avez rien à régler. La première comparaison reste valable : si la franchise s'applique et que le devis ne la dépasse pas, l'assureur ne verse rien, il n'y a pas d'indemnité à céder et la prise en charge à 0 € ne s'applique pas. La seconde demeure : si vous êtes responsable, l'effet sur le bonus-malus relève de votre contrat, quel que soit l'atelier choisi. Nous vous le disons avant d'engager quoi que ce soit, et certaines situations ne méritent pas d'être déclarées : nous vous le dirons aussi.
Faire réparer son pare-chocs chez Carrosserie 0 Euro
Tout commence par des photos envoyées sur WhatsApp au 06 44 69 70 47. Pour un pare-chocs, quatre images suffisent en général :
- la zone abîmée, prise à environ un mètre, puis de plus près si une fissure est visible ;
- le véhicule entier, de trois quarts, pour voir l'alignement avec l'aile et le phare ;
- la marque, le modèle et l'année, ou une photo de la carte grise ;
- le nom de votre assureur, si vous l'avez sous la main.
Nous vous indiquons si le pare-chocs se répare ou se remplace, et si votre contrat couvre le sinistre. S'il est couvert, la réparation est facturée directement à votre assureur par cession de créance (le mécanisme est détaillé dans notre article sur la prise en charge à 0 €) et la franchise est prise en charge par l'atelier. Un véhicule de prêt est proposé pendant l'immobilisation, selon disponibilité. Les deux ateliers sont à Saint-Étienne pour la Loire et à Marseille pour les Bouches-du-Rhône.
Si votre contrat ne couvre pas le dommage, par exemple un choc dont vous êtes responsable sur un contrat au tiers, il n'y a pas d'indemnité à céder : la prise en charge à 0 € ne s'applique pas, et nous vous le disons dès l'examen des photos.