Après un épisode de grêle, deux questions arrivent en même temps : qui paie, et comment faire disparaître les impacts. La première se règle avec votre contrat, sans arrêté de catastrophe naturelle à attendre : c'est le point qui prête le plus à confusion. La seconde dépend d'un point simple : la peinture a-t-elle tenu ou non ?
Quelle garantie couvre la grêle
Le régime des catastrophes naturelles ne couvre que les dommages « non assurables » causés par l'intensité anormale d'un agent naturel, après un arrêté interministériel. La grêle est un risque assurable : elle figure explicitement parmi les événements qui n'entrent pas dans le champ du régime catastrophe naturelle, aux côtés du vent, du poids de la neige, de la foudre et du gel. Il n'y a donc aucun arrêté à attendre pour une voiture grêlée.
Ce qui joue, c'est une garantie de votre contrat auto, appelée selon les assureurs « événements climatiques », « tempête, grêle, neige » ou « forces de la nature ». Elle figure dans la plupart des contrats tous risques et dans certaines formules intermédiaires. Un contrat au tiers qui ne contient pas cette garantie ne prend pas en charge les impacts de grêle.
Trois lignes à vérifier dans votre contrat
- Le nom et la présence de la garantie dans vos conditions particulières, pas seulement dans les conditions générales qui décrivent toutes les options possibles.
- La franchise propre à cette garantie, qui peut différer de la franchise dommages.
- Les vitrages : si la grêle a brisé le pare-brise, la lunette ou un toit vitré, vérifiez si c'est la garantie bris de glace ou la garantie climatique qui s'applique, car les franchises ne sont pas les mêmes.
Orage avec grêle et inondation : deux régimes
Un même orage peut produire de la grêle et une inondation. Les deux dommages ne suivent pas la même règle.
| Dommage | Régime | Délai de déclaration |
|---|---|---|
| Impacts de grêle sur la carrosserie | Garantie climatique du contrat | Délai du contrat, au moins 5 jours ouvrés (article L113-2) |
| Véhicule inondé, commune reconnue en catastrophe naturelle | Régime catastrophe naturelle, si le contrat couvre les dommages au véhicule | Au plus tard 30 jours après la publication de l'arrêté (article L125-2) |
Pour la grêle, ne laissez donc pas courir le délai en attendant un hypothétique arrêté. Pour l'inondation, l'article L125-2 du Code des assurances impose de déclarer dès que vous avez connaissance du sinistre, et au plus tard trente jours après la publication de l'arrêté reconnaissant l'état de catastrophe naturelle.
Déclarer : le délai et les pièces à réunir
L'article L113-2 du Code des assurances laisse le contrat fixer le délai de déclaration, sans qu'il puisse être inférieur à cinq jours ouvrés. Une déclaration tardive ne vous fait perdre la garantie que si le contrat le prévoit, si l'assureur prouve que le retard lui a causé un préjudice, et jamais en cas fortuit ou de force majeure. Mieux vaut ne pas tester cette limite : déclarez dès que vous avez constaté les dégâts.
Préparez pour la déclaration :
- la date, l'heure approximative et le lieu de l'épisode, et l'endroit où la voiture était garée ;
- la liste des éléments touchés : toit, capot, hayon ou coffre, ailes, portières, montants de pare-brise, baguettes, optiques, vitrages ;
- des photos de chaque élément, plus une vue d'ensemble ;
- votre numéro de contrat.
Photographier des impacts de grêle
Les impacts se voient mal de face et en plein soleil. Photographiez en lumière rasante, tôt le matin ou en fin de journée, légèrement de côté et à hauteur de la tôle : le reflet d'une ligne droite, une rive de toit ou un néon, se déforme sur chaque creux et rend les impacts visibles. Une photo par élément, prise sous le même angle, permet de les compter.
L'expertise d'un véhicule grêlé
Après la déclaration, l'assureur mandate un expert. Il constate les dommages, valide le prix des réparations et calcule la valeur de remplacement du véhicule ; l'assureur prend ensuite en charge les réparations dans la limite de cette valeur, déduction faite de la franchise. Pour une voiture grêlée, le chiffrage se fait élément par élément : nombre et taille des impacts, état de la peinture, technique de réparation possible.
Deux règles pratiques. Ne faites pas réparer avant l'expertise ou l'accord de l'assureur : des travaux engagés sans validation risquent de ne pas être pris en charge. Et si le coût des réparations dépasse la valeur du véhicule, la procédure de véhicule économiquement irréparable s'applique : l'assureur vous propose de lui céder la voiture dans les 15 jours suivant le rapport, et vous avez 30 jours pour répondre. Le déroulé complet et vos recours sont détaillés dans notre article sur l'expertise auto après un sinistre.
Débosselage sans peinture ou peinture : ce qui décide
La technique dépend de l'état de chaque impact.
| État constaté | Réparation |
|---|---|
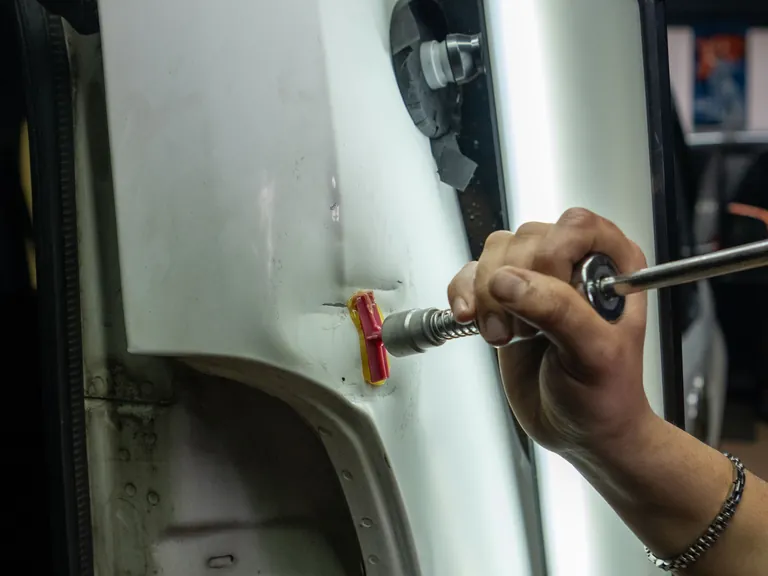
| Creux sans fissure de peinture, tôle ni pliée ni étirée | Débosselage sans peinture : la tôle est remise en forme par l'intérieur, la peinture d'origine est conservée |
| Peinture fendue ou écaillée au fond de l'impact | Redressage puis peinture en cabine de l'élément, avec raccord de teinte |
| Vitrage fêlé ou brisé | Réparation de l'impact ou remplacement du vitrage |
| Optique ou baguette cassée | Remplacement de la pièce |
Le débosselage sans peinture convient aux impacts de grêle sur le toit, le capot et le hayon tant que la peinture est intacte. Dès qu'elle est fendue, l'élément repasse par la cabine de peinture. Sur un même véhicule, les deux techniques peuvent se combiner : débosselage sur le toit, peinture sur un capot dont le vernis a éclaté. Le prix et les limites de la méthode sont expliqués dans notre article débosselage sans peinture : prix, délais.
Combien de temps ?
Cela dépend du nombre d'impacts et des éléments touchés : nous donnons une durée estimée après avoir vu les photos. Après un épisode de grêle, les ateliers peuvent être saturés pendant plusieurs semaines ; c'est une raison de plus pour envoyer vos photos tôt, en parallèle de la déclaration, afin de fixer une date d'entrée en atelier.
Grêle et bonus-malus
Le barème légal du bonus-malus exclut la majoration lorsque la cause du sinistre est un événement non imputable à l'assuré présentant les caractéristiques de la force majeure. Un épisode de grêle n'engage pas votre responsabilité de conducteur. Si vous avez un doute sur la façon dont votre assureur le traite, demandez-lui de vous confirmer par écrit que la déclaration n'aura pas d'effet sur votre coefficient. La franchise de la garantie climatique, elle, s'applique.
Les erreurs qui coûtent cher après une grêle
- Attendre un arrêté de catastrophe naturelle pour déclarer des impacts de grêle : il n'y en aura pas, et le délai du contrat court pendant ce temps.
- Ne photographier que le toit. Les montants de pare-brise, les baguettes, les optiques et le haut des portières peuvent être touchés aussi ; un élément oublié dans la déclaration se discute ensuite avec l'expert.
- Laisser un impact dont la peinture a éclaté : le métal exposé à l'humidité commence à s'oxyder, et la corrosion s'étend sous la peinture saine autour.
- Confondre les franchises : un vitrage brisé et des impacts de carrosserie peuvent relever de deux garanties différentes, chacune avec sa franchise.
- Engager les travaux avant l'accord de l'assureur, au risque de ne pas être remboursé.
Plusieurs véhicules de société grêlés au même endroit ? Notre espace professionnels décrit l'organisation prévue pour les flottes, avec un interlocuteur unique au-delà de trois véhicules.
La check-list, du jour de la grêle à la réparation
- Ne roulez pas sous la grêle si vous pouvez vous arrêter à l'abri, sans vous mettre en danger.
- Photographiez chaque élément en lumière rasante, et notez la date, l'heure et le lieu.
- Vérifiez votre contrat : garantie climatique présente, franchise, vitrages.
- Déclarez dans le délai du contrat, au moins cinq jours ouvrés, sans attendre d'arrêté.
- Si la voiture a aussi été inondée, surveillez la publication d'un arrêté de catastrophe naturelle pour votre commune et déclarez au plus tard 30 jours après.
- Attendez l'expertise ou l'accord de l'assureur avant de faire réparer.
- Envoyez vos photos à l'atelier pour réserver une date d'entrée.
Faire réparer une voiture grêlée chez Carrosserie 0 Euro
Envoyez sur WhatsApp, au 06 44 69 70 47, les photos de chaque élément touché, une vue du véhicule de trois quarts avant, et le nom de votre assureur. Nous vous indiquons les éléments qui relèvent du débosselage sans peinture, ceux qui demandent de la peinture, et nous vous aidons à vérifier si votre contrat couvre l'épisode.
Si le sinistre est couvert, la prise en charge fonctionne comme pour tout autre dommage : réparation facturée directement à votre assureur par cession de créance, et franchise prévue au contrat assumée par l'atelier. Un véhicule de prêt est proposé pendant l'immobilisation, selon disponibilité. Si votre contrat ne couvre pas la grêle, il n'y a pas d'indemnité à céder : nous vous le disons avant toute intervention. Nos ateliers sont à Saint-Étienne pour la Loire, de Montbrison à Rive-de-Gier, et à Marseille pour les Bouches-du-Rhône, d'Aix-en-Provence à Aubagne.